Veröffentlicht von Adrian Vogel · Lesedauer: ca. 7 Minuten
Fast jeder kennt das: Man nimmt sich etwas vor, weniger für Abos ausgeben, die Hypothek schneller tilgen, den Keller ausmisten, und ein paar Wochen später ist der Vorsatz verpufft. Am Willen liegt das selten. Zwischen „sich etwas vornehmen" und „es tun" liegt ein Schritt, der oft übersprungen wird: den Fortschritt regelmäßig zu prüfen und festzuhalten.
Die Kontrolltheorie der Selbstregulation beschreibt genau diesen Schritt. Ein Ziel ist nur ein Referenzwert. Die eigentliche Arbeit ist der Abgleich zwischen dem, was ist, und dem, was sein soll. Ohne ihn bleibt ein Ziel eine Absicht.
Was die Forschung sagt
Ein Team um Benjamin Harkin (University of Sheffield) hat 2016 im Psychological Bulletin eine Meta-Analyse veröffentlicht, die 138 randomisierte Studien mit 19.951 Teilnehmenden zusammenfasst. Die Frage: Erreichen Menschen ihre Ziele häufiger, wenn man sie anregt, ihren Fortschritt zu beobachten? Die Antwort war ja. Die Interventionen erhöhten die Häufigkeit des Monitorings deutlich (d+ = 1,98; 95%-KI 1,71–2,24) und förderten die Zielerreichung (d+ = 0,40; 95%-KI 0,32–0,48), ein kleiner bis mittlerer, aber verlässlicher Effekt. Weil nur randomisierte Experimente einbezogen wurden, geht es hier um Ursache und Wirkung, nicht bloß um eine Korrelation. Die meisten Studien betrafen Gesundheitsziele wie Gewicht, Rauchen, Bewegung oder Medikamenteneinnahme.
Der für ein Dokumentationswerkzeug entscheidende Befund: Der Effekt war stärker, wenn der Fortschritt physisch aufgezeichnet wurde (d+ = 0,43 gegenüber d+ = 0,29 ohne Aufzeichnung) und wenn er berichtet oder öffentlich gemacht wurde (d+ = 0,47 beziehungsweise d+ = 0,55, gegenüber nur d+ = 0,19, wenn der Fortschritt privat und unaufgezeichnet blieb). Aufschreiben schlägt bloßes Nachdenken. Vermutlich, weil Aufgeschriebenes schwerer zu beschönigen ist, gerade wenn die Nachricht unbequem ist.
Warum das wirkt: Was dokumentiert wird, bleibt im Blick, und erst der Vergleich von Ist und Soll erzeugt Information, mit der man etwas anfangen kann. Nach der Zielsetzungstheorie von Locke und Latham (2002) wirken spezifische Ziele nur dann, wenn Feedback vorhanden ist.
Aus anderen Bereichen gibt es verwandte Befunde, nur als Analogie: In der Kaiser-Permanente-Studie von Hollis et al. (2008) verloren jene, die an sechs oder mehr Tagen pro Woche protokollierten, rund 8,2 kg gegenüber etwa 3,7 kg bei selten Protokollierenden. Teresa Amabile und Steven Kramer fanden in fast 12.000 Tagebucheinträgen, dass sichtbarer Fortschritt in sinnvoller Arbeit der stärkste Treiber einer positiven inneren Arbeitsverfassung ist („small wins"). Und Nunes und Drèze (2006) zeigten mit Treuekarten: Wer einen Vorsprung sichtbar schon hat, zieht die Aufgabe eher durch (34 % gegenüber 19 % Einlösung bei identischem realem Aufwand).
Für Geld gilt das nicht automatisch. Die Verbraucherzentrale beschreibt den Nutzen eines Haushaltsbuchs nüchtern: Man kann nachvollziehen, wohin das Geld geht, und besser gegensteuern. Zu mehr Geld verhilft es aber nicht unbedingt. Ein Feldexperiment von Irrational Labs mit einer Fintech-App (9.035 Personen, 13 Wochen) fand mehr Engagement durch Budgetierung, aber keine statistisch signifikante Ausgabenreduktion gegenüber der Kontrollgruppe. Und Thalers Mental Accounting erklärt, warum Budgets je Kategorie überhaupt wirken: Menschen ordnen Ausgaben mentalen Konten zu, und ein Budget je Kategorie dient als Selbstkontrolle.
Der Monat als Feedback-Schleife: das Haushaltsbuch
Aus der Forschung folgt ein einfaches Bauprinzip: Feedback muss regelmäßig, konkret und auf einen Referenzwert bezogen sein.
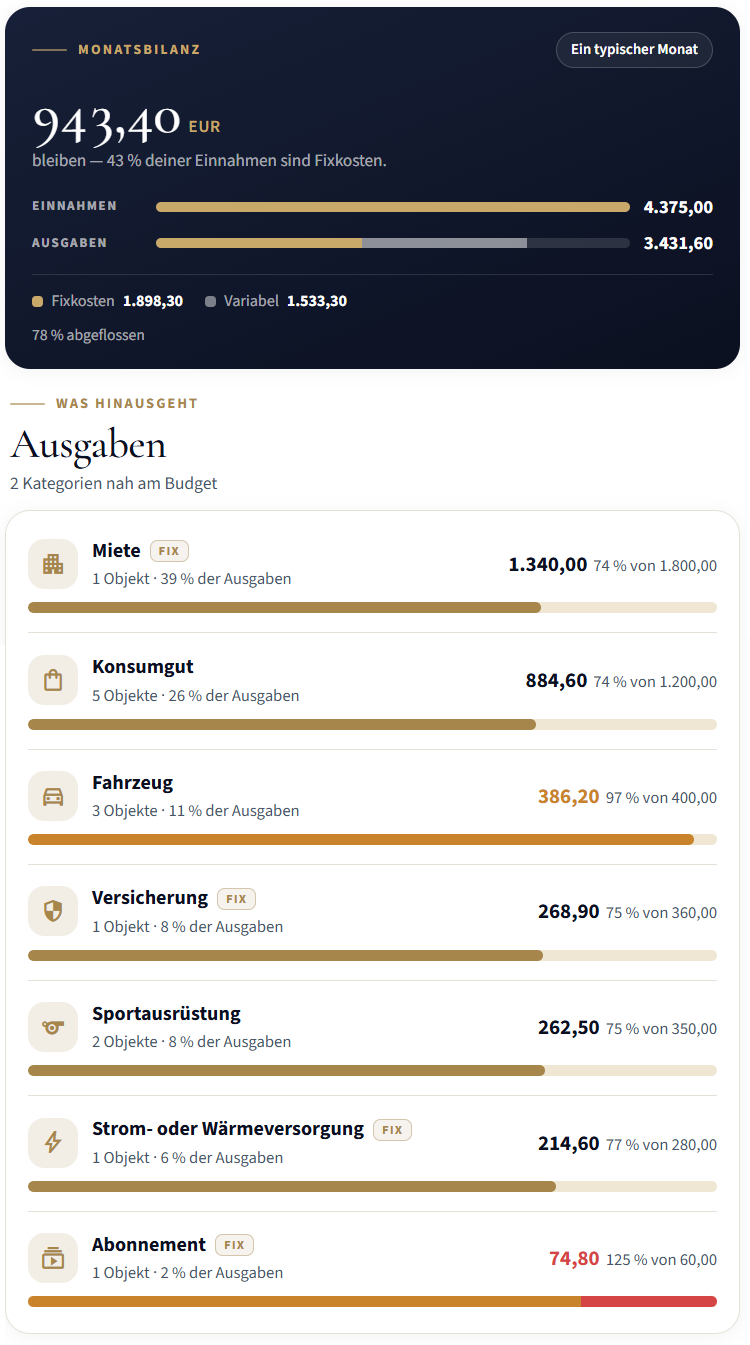
Der Monat ist die natürliche Einheit der meisten Geldflüsse: Gehalt, Miete, Abos, Versicherungen. Eine Monatsbilanz mit Einnahmen, Ausgaben und Rest ist genau der Abgleich, den die Kontrolltheorie beschreibt. Ein Budget je Kategorie mit sichtbarem Füllstand zeigt dazu, wo es eng wird, bevor es eng ist. Das ist Thalers mentale Buchführung, nur aufgeschrieben. Die Fixkostenquote sagt dir, wie viel deines Einkommens schon gebunden ist, bevor der Monat überhaupt beginnt.
Das Besondere im OWNAMIC-Haushaltsbuch: Die Kategorien hängen an dokumentierten Dingen, nicht an abstrakten Kontobewegungen. Die Kreditrate gehört zu einer konkreten Immobilie, die Versicherungsprämie zu konkreten Gegenständen, das Abo zu einem konkreten Gerät. Aus einer Zahl wird ein Bezug zu etwas, das du besitzt und deshalb auch hinterfragen kannst.
Beispiel (fiktiv): Lena zahlt seit Jahren „irgendwas um die 100 Euro" für Streaming, Cloud-Speicher und Apps. Als sie die Abos als eigene Kategorie mit einem Monatsbudget anlegt und jeden Dienst als Objekt erfasst, sieht sie zum ersten Mal den Füllstand: Im März steht die Kategorie schon Mitte des Monats bei über 90 %. Beim Durchklicken entdeckt sie einen Musikdienst, den sie seit dem Umzug nicht mehr nutzt, und einen doppelten Cloud-Speicher. Sie kündigt beides. Im April ist der Füllstand deutlich niedriger – nicht, weil die App ihr etwas empfohlen hat, sondern weil sie die Abweichung gesehen hat.
Das ferne Ziel im Blick behalten: das Gesamtbild
Monatsfeedback hält den Alltag auf Kurs. Viele Ziele liegen aber Jahre entfernt: eine Immobilie abbezahlen, ein Vermögen aufbauen, mit 60 weniger arbeiten.
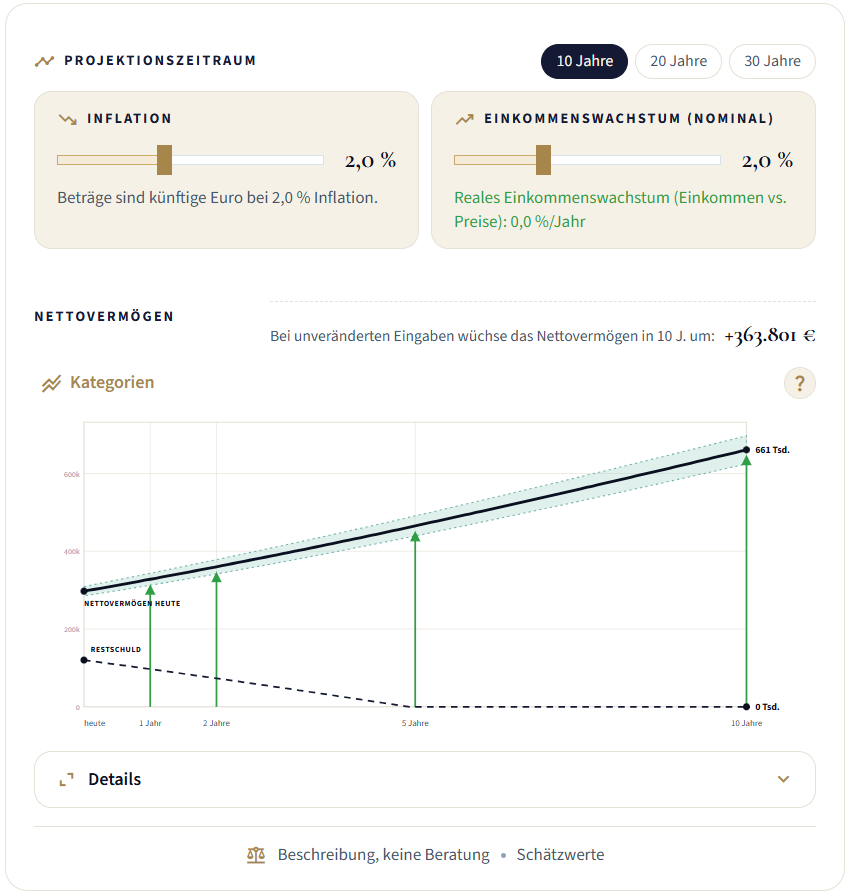
Nach Locke und Latham wirkt ein Ziel nur, wenn es spezifisch ist und Rückmeldung dazu existiert. Eine Kurve ohne Zielmarke zeigt, wohin es geht, aber nicht, ob das reicht. Deshalb lässt sich im Gesamtbild ein Vermögensziel eintragen, das als gestrichelte Linie im Verlauf liegt. Wo die Kurve sie schneidet, sitzt ein kleines Sternchen. Die Soll-Ist-Lücke ist damit keine Rechenaufgabe mehr, sondern ein Abstand, den man sieht. In die Rechnung geht das Ziel nicht ein; es ist der Maßstab, nicht der Motor.
Amabiles „small wins" entstehen, wenn die Kurve sich sichtbar in die richtige Richtung bewegt. Eine sinkende Restschuld und ein wachsendes Nettovermögen über einen Horizont von 10, 20 oder 30 Jahren machen aus einem abstrakten Fernziel erkennbare Etappen, und der jährliche Überschuss zeigt, ob der Motor läuft.
Wer ein Ziel über zwanzig Jahre verfolgt, hat mit Unbekannten zu tun: Inflation, Einkommen, Wertänderungen von Immobilien oder Sammlungen. Das Gesamtbild versteckt sie nicht hinter einer einzigen Zahl. Es zeigt einen Korridor („von–bis, keine Zusage"), macht jede Annahme als Regler sichtbar und startet mit der bescheidensten: keine Wertsteigerung, solange du selbst nichts anderes einträgst. Beim Vermögensziel nennt es deshalb eine Spanne von Jahren, wie lange es dauern könnte, und kein Datum. Wird das Ziel im gewählten Zeitraum nicht erreicht, steht auch das dort. Das ist keine Vorsicht aus Prinzip, sondern die Voraussetzung dafür, dass man dem Fortschritt trauen kann, den man sieht.
Und noch etwas: Alles, was nicht erfasst ist, geht mit null in die Fortschreibung ein und macht die Kurve zu optimistisch. Das Werkzeug weist darauf hin, statt es zu verbergen. Wer vollständig erfasst, sieht die Realität. Wer Lücken lässt, sieht eine freundlichere Version davon.
Beispiel (fiktiv): Markus und Sina haben vor drei Jahren ein Haus gekauft und wollen wissen, ob sie die Restschuld bis zum Ende der Zinsbindung deutlich gedrückt haben werden. Im Gesamtbild sehen sie die gestrichelte Restschuldlinie fallen – aber auch einen Warnhinweis: Ihre variablen Kosten sind kaum erfasst, die Kurve ist zu optimistisch. Sie tragen zwei Monate lang Einkäufe, Tanken und Kleinkram nach. Die Kurve wird flacher, der Korridor am Ende des Horizonts rückt ein Stück nach unten. Das ist zunächst ernüchternd – aber es ist die erste Version der Kurve, der sie glauben. Von da an schauen sie einmal im Quartal auf die Restschuld und freuen sich über jeden Schritt, der tatsächlich stattgefunden hat.
Loslassen messbar machen: die Loslassen-Bilanz
Loslassen ist schwer, und dafür gibt es einen Namen. Der Endowment-Effekt (Kahneman, Knetsch & Thaler, 1990) besagt: Sobald wir etwas besitzen, bewerten wir es höher, als wir für den Erwerb zu zahlen bereit wären. Im bekannten Tassen-Experiment verlangten Besitzer rund das Zweieinhalbfache dessen, was Nicht-Besitzer zu zahlen bereit waren, allein aufgrund des Besitzes. Deshalb stapeln sich Dinge, die niemand mehr braucht: Der Verkauf fühlt sich wie ein Verlust an.
Dagegen hilft, was gegen jede Zielabweichung hilft: das Ziel benennen, Fortschritt zählen, Fortschritt aufschreiben. Die Loslassen-Bilanz behandelt das Loslassen als Ziel mit zwei Maßen. Das erste ist der Erlös, der mit jedem Verkauf wächst und dem gefühlten Verlust einen realen Gegenwert gegenüberstellt. Das zweite ist die Anzahl: wie viele Objekte einer Sammlung schon losgelassen sind, im Verhältnis zum Ganzen. Das ist der sichtbare Vorsprung aus dem Endowed Progress Effect. Verschenkt und gespendet zählen dabei genauso wie verkauft, denn Fortschritt bemisst sich am Loslassen, nicht am Geld. Und jedes Objekt behält seine Geschichte: wann es kam, was es gekostet hat, wohin es ging. Dass weniger Hausrat mit mehr Wohlbefinden zusammenhängen kann, legt Forschung nahe (Saxbe & Repetti, 2010, fanden ungünstigere Cortisol-Verläufe bei Menschen, die ihr Zuhause als unordentlich beschrieben). Das ist ein korrelativer Befund, kein Kausalnachweis.
Beispiel (fiktiv): Thomas hat über zwanzig Jahre Münzen gesammelt und weiß, dass er sich von etwa einem Drittel trennen sollte – Dubletten, Fehlkäufe, Stücke, die ihm nichts mehr bedeuten. Jahrelang hat er es aufgeschoben; jedes Stück fühlt sich beim Anfassen wertvoller an als beim Kaufen. Dann setzt er sich ein Ziel: zwanzig Objekte in diesem Jahr. Die Loslassen-Bilanz seiner Sammlung zeigt nach dem ersten Verkauf „1 von 60" und den Erlös. Nach dem dritten Monat steht dort „9 von 60", darunter zwei Münzen, die er seinem Neffen geschenkt hat. Der Zähler wächst, der Erlös wächst, und das Regal wird leerer. Was ihn trägt, ist nicht das Geld – es ist der Stand, den er jederzeit sehen kann.
Siehe auch: das Gesamtbild als Ziel im Blick – wo die Zahlen herkommen, die hier beobachtet werden.
Wo Monitoring nicht hilft
Monitoring ist ein Werkzeug, kein Zauber. Menschen vermeiden unangenehme Finanzinformationen; Karlsson, Loewenstein und Seppi (2009) prägten dafür den Begriff Ostrich-Effekt, und Sicherman et al. (2016) zeigten mit echten Login-Daten, dass Kontozugriffe nach Marktrückgängen um 9,5 % fielen. Wer schlechte Nachrichten erwartet, schaut seltener hin, genau dann, wenn Hinschauen am nützlichsten wäre. Ein Werkzeug kann diese Vermeidung nicht auflösen, nur die Hürde senken. Zeigt ein Tracker dauerhaft, dass man das Ziel verfehlt, kann das entmutigen. Manchmal ist es dann sogar sinnvoll, ein unerreichbares Ziel loszulassen, aber das entscheidet das Werkzeug nicht. Und Sehen allein reduziert Ausgaben nicht zuverlässig, wie das Irrational-Labs-Experiment zeigt.
OWNAMIC beschreibt, es berät nicht. Die Zahlen im Gesamtbild sind Korridore mit sichtbaren, selbst setzbaren Annahmen – keine Prognosen und keine Anlageempfehlungen. Was daraus folgt, entscheidest du selbst, gegebenenfalls mit fachlicher Beratung.
Die Evidenz ist also robust und bescheiden zugleich: Fortschritt zu dokumentieren erhöht die Wahrscheinlichkeit, ein Ziel zu erreichen, und der Effekt ist größer, wenn man den Fortschritt aufschreibt, statt ihn nur zu denken. Keine der drei Funktionen sorgt von allein für ein Ergebnis. Sie machen Fortschritt sichtbar. Den Rest entscheidest du.
OWNAMIC ist eine Plattform für die private Dokumentation von Besitz, Belegen, Wartungshistorien und Herkunftsnachweisen. Das Haushaltsbuch, das Gesamtbild und die Loslassen-Bilanz beschreiben den eigenen Stand – sie beraten nicht, geben keine Prognosen ab und ersetzen keine fachliche Beratung.
Evidenz-Tabelle
| Aussage | Status | Quelle |
|---|---|---|
| Monitoring von Fortschritt erhöht Zielerreichung (d+ = 0,40; KI 0,32–0,48) | belegt | Harkin et al. 2016 |
| 138 Studien, 19.951 Teilnehmende; Monitoring-Häufigkeit d+ = 1,98 | belegt | Harkin et al. 2016 |
| Aufzeichnen wirkt stärker (0,43 vs. 0,29; objektiv 0,57 vs. 0,23) | belegt | Harkin et al. 2016 |
| Öffentlich/berichtet wirkt stärker (0,55 / 0,47 vs. 0,19) | belegt | Harkin et al. 2016 |
| Spezifische Ziele + Feedback steigern Leistung | belegt | Locke & Latham 2002 |
| Ernährungstagebuch ~verdoppelt Gewichtsverlust (8,2 vs. 3,7 kg) | belegt (Analogie) | Hollis et al. 2008 |
| Sichtbarer Fortschritt („small wins") treibt Motivation | belegt | Amabile & Kramer 2011 |
| Künstlicher Vorsprung erhöht Abschlussrate (34 % vs. 19 %) | belegt | Nunes & Drèze 2006 |
| Endowment-Effekt: Besitzer verlangen ~2,5-fachen Preis | belegt | Kahneman et al. 1990 |
| Mental Accounting: kategorienbasierte Budgets als Selbstkontrolle | belegt | Thaler 1985/1999 |
| Ostrich-Effekt: Logins fallen 9,5 % nach Marktrückgang | belegt | Sicherman et al. 2016 |
| Unordnung korreliert mit Cortisol/Stimmung (nicht kausal) | recherchiert (korrelativ) | Saxbe & Repetti 2010 |
| Budgetierung reduziert Ausgaben nicht automatisch | belegt | Irrational Labs |
| Haushaltsbuch verhilft nicht unbedingt zu mehr Geld | belegt | Verbraucherzentrale |
| Beispiele Lena / Markus & Sina / Thomas | angenommen (fiktiv, illustrativ) | – |
Quellen
- Harkin, B., Webb, T. L., Chang, B. P. I., Prestwich, A., Conner, M., Kellar, I., Benn, Y., & Sheeran, P. (2016). Does monitoring goal progress promote goal attainment? A meta-analysis of the experimental evidence. Psychological Bulletin, 142(2), 198–229. https://doi.org/10.1037/bul0000025 (Open Access: https://eprints.whiterose.ac.uk/id/eprint/87431/)
- Locke, E. A., & Latham, G. P. (2002). Building a practically useful theory of goal setting and task motivation. American Psychologist, 57(9), 705–717.
- Hollis, J. F., Gullion, C. M., Stevens, V. J., et al. (2008). Weight loss during the intensive intervention phase of the Weight Loss Maintenance Trial. American Journal of Preventive Medicine, 35(2), 118–126.
- Amabile, T. M., & Kramer, S. J. (2011). The Progress Principle: Using Small Wins to Ignite Joy, Engagement, and Creativity at Work. Harvard Business Review Press.
- Nunes, J. C., & Drèze, X. (2006). The Endowed Progress Effect: How Artificial Advancement Increases Effort. Journal of Consumer Research, 32(4), 504–512.
- Kahneman, D., Knetsch, J. L., & Thaler, R. H. (1990). Experimental Tests of the Endowment Effect and the Coase Theorem. Journal of Political Economy, 98(6), 1325–1348.
- Thaler, R. H. (1985). Mental Accounting and Consumer Choice. Marketing Science, 4(3), 199–214; Thaler, R. H. (1999). Mental Accounting Matters. Journal of Behavioral Decision Making, 12(3), 183–206.
- Karlsson, N., Loewenstein, G., & Seppi, D. (2009). The ostrich effect: Selective attention to information. Journal of Risk and Uncertainty, 38, 95–115.
- Sicherman, N., Loewenstein, G., Seppi, D. J., & Utkus, S. P. (2016). Financial Attention. The Review of Financial Studies, 29(4), 863–897.
- Saxbe, D. E., & Repetti, R. (2010). No Place Like Home: Home Tours Correlate With Daily Patterns of Mood and Cortisol. Personality and Social Psychology Bulletin, 36(1), 71–81.
- Verbraucherzentrale: „Haushaltsbuch führen: Überblick über Ihre Finanzen." (verbraucherzentrale.de)
- Irrational Labs: „Does Budgeting Help You Save Money?" (Feldexperiment, 9.035 Teilnehmende, 13 Wochen).